এম ডি শাহ্ আলম:
ব্যাংকের ২৭ বছরের পথচলায় যুক্ত হয়েছে বহু সাফল্য ও সম্ভাবনা। বর্তমান ম্যানেজমেন্ট দায়িত্ব নেওয়ার পর থেকে উন্নয়ন ও অগ্রগতির হাওয়া লেগেছে ব্যাংকটির প্রতিটি কার্যক্রমে। বিশেষ করে খেলাপি ঋণের হার কমেছে এবং দক্ষ মানবসম্পদ গড়তে যুক্ত হয়েছে ব্যাংকের নিজস্ব ট্রেনিং সেন্টার। তবে তারল্য সংকটের কারণে নতুন ঋণ বিতরণ, আমানত ব্যবস্থাপনা এবং বিভিন্ন নিয়ন্ত্রক সংস্থার নির্ধারিত সঞ্চিতি (প্রভিশন) সংরক্ষণে চাপ তৈরি হয়েছে। এ পরিস্থিতি মোকাবিলায় বাংলাদেশ ব্যাংকের কাছে সহায়তা চেয়েছে ব্যাংকটি।
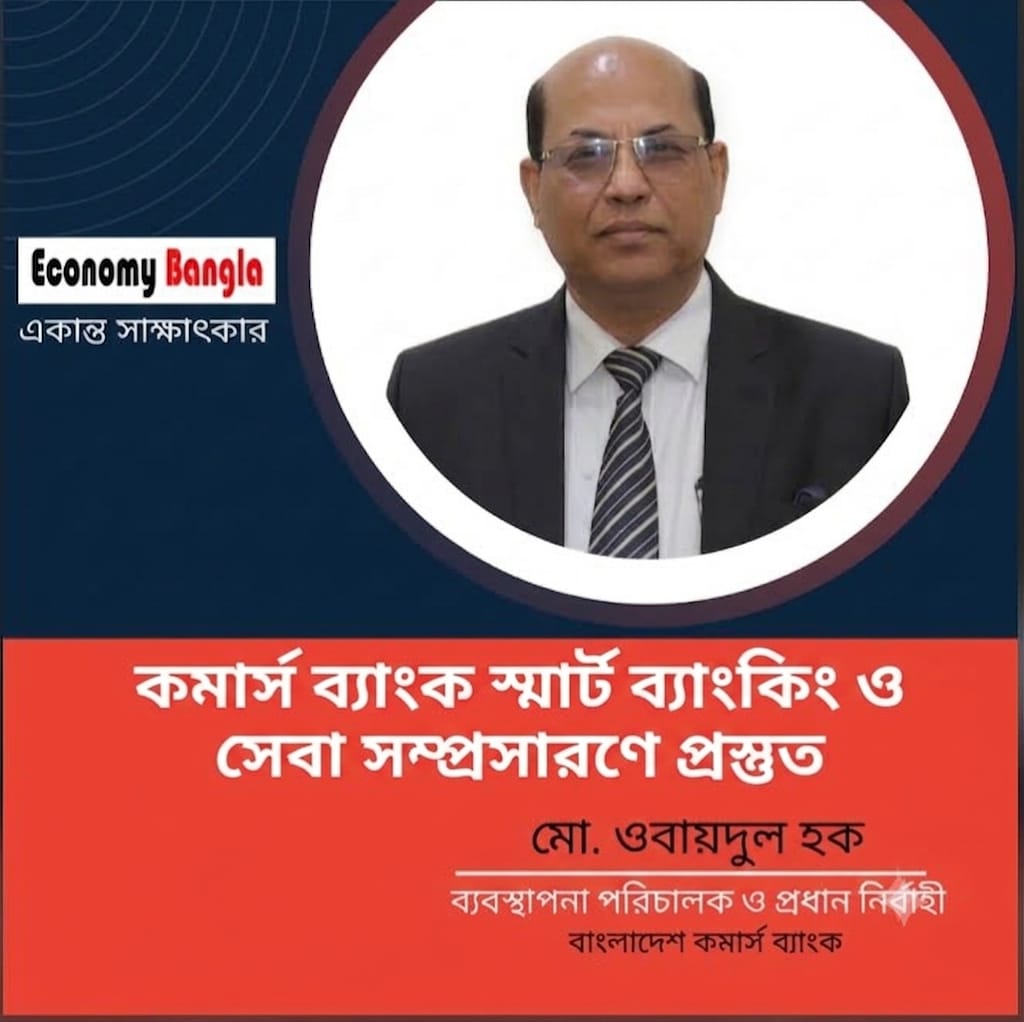
খেলাপি ঋণ আদায়, মূলধন বাড়ানো, নতুন আমানত সংগ্রহ, এসএমই (SME) খাতে ঋণ বিতরণ, ডিজিটাল সেবা সম্প্রসারণ এবং সুশাসন প্রতিষ্ঠায় নানা উদ্যোগ নেওয়া হয়েছে। আগামী তিন বছরের মধ্যে ব্যাংকটিকে একটি লাভজনক ও আস্থাশীল প্রতিষ্ঠানে পরিণত করার লক্ষ্য রয়েছে বলে জানিয়েছেন বাংলাদেশ কমার্স ব্যাংক লিমিটেডের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মো. ওবায়দুল হক। ২৭তম প্রতিষ্ঠাবার্ষিকী উপলক্ষে “ইকোনোমি বাংলা”-কে দেওয়া এক বিশেষ সাক্ষাৎকারে তিনি এসব কথা বলেন। সাক্ষাৎকারটি নিয়েছেন -এম ডি শাহ আলম
বাংলাদেশ কমার্স অ্যান্ড ইনভেস্টমেন্ট (বিসিআই) ১৯৮৬ সালের ২৭ জানুয়ারি ব্যাংক-বহির্ভূত আর্থিক প্রতিষ্ঠান হিসেবে প্রতিষ্ঠিত হয়ে ব্যবসা পরিচালনা করত। ১৯৯২ সালে প্রতিষ্ঠানটি গভীর তারল্য সংকটে পড়লে বাংলাদেশ ব্যাংক এর কার্যক্রম পরিচালনায় নিষেধাজ্ঞা দিয়ে প্রশাসক নিয়োগ দেয়। পরবর্তীতে, বাংলাদেশ ব্যাংকের সুপারিশক্রমে বাংলাদেশ সরকার প্রতিষ্ঠানটিকে বিলুপ্ত ঘোষণা করে। ১৯৯৮ সালের ১ জুন ‘ব্যাংক কোম্পানি আইন, ১৯৯১’-এর অধীনে বাংলাদেশ কমার্স ব্যাংক লিমিটেড (বিসিবিএল) তফসিলি বাণিজ্যিক ব্যাংক হিসেবে পুনর্যাত্রার মাধ্যমে কার্যক্রম শুরু করে।
বাংলাদেশ কমার্স ব্যাংকের প্রতিষ্ঠার ইতিহাস এবং এই প্রতিষ্ঠাবার্ষিকীতে ব্যাংকের অর্জন ও লক্ষ্যগুলো কী?
মো. ওবায়দুল হক: বাংলাদেশ কমার্স ব্যাংক একসময় ‘বিসিআই’ নামে একটি আর্থিক প্রতিষ্ঠান হিসেবে কার্যক্রম পরিচালনা করত। পরবর্তীতে ১৯৯৮ সালের ১ জুন ‘ব্যাংক কোম্পানি আইন, ১৯৯১’-এর অধীনে এটি বাংলাদেশ কমার্স ব্যাংক লিমিটেড নামে তফসিলি বাণিজ্যিক ব্যাংক হিসেবে পুনর্যাত্রা শুরু করে।
ব্যাংকটির ৫১ শতাংশ সরকারি মালিকানাধীন শেয়ারের মধ্যে সোনালী, অগ্রণী ও জনতা ব্যাংকসহ বিভিন্ন সরকারি প্রতিষ্ঠান রয়েছে। বাকি ৪৯ শতাংশ শেয়ার মূলত সাধারণ আমানতকারীদের। পরবর্তীতে বিভিন্ন প্রক্রিয়ায় এসব শেয়ার বিভিন্ন প্রতিষ্ঠানের কাছে হস্তান্তরিত হয়েছে এবং এখনো এই হস্তান্তর প্রক্রিয়া চলমান রয়েছে।
শেয়ারবাজারে তালিকাভুক্ত হতে হলে একটি প্রতিষ্ঠানের যে শর্তগুলো পূরণ করতে হয় তা হলো—পর পর তিন বছর মুনাফায় থাকা, প্রয়োজনীয় মূলধন সংরক্ষণ করা, প্রভিশন ঘাটতি না থাকা এবং খেলাপি ঋণের হার ১০ শতাংশের নিচে রাখা। এসব শর্ত পুরোপুরি পূরণ করতে না পারায় ব্যাংকটি এখনো শেয়ারবাজারে তালিকাভুক্ত হতে পারেনি। তবে আমরা সব শর্ত পূরণ করে পুঁজিবাজারে যাওয়ার জোর চেষ্টা চালিয়ে যাচ্ছি। ইনশাআল্লাহ, আগামী অল্প কয়েক বছরের মধ্যেই আমরা সফল হব।
বর্তমান সময়ে ব্যাংকের সবচেয়ে বড় চ্যালেঞ্জগুলো কী এবং তা মোকাবিলায় কী করছেন?
মো. ওবায়দুল হক: আমি দায়িত্ব নেওয়ার পর প্রধান চ্যালেঞ্জ হিসেবে ‘খেলাপি ঋণ আদায়’ ও ‘তারল্য সংকট’—এই দুটি বিষয়কে চিহ্নিত করেছি এবং সে লক্ষ্যেই কাজ করছি। দায়িত্ব নেওয়ার সময় ব্যাংকের খেলাপি ঋণের হার ছিল প্রায় ৬০ শতাংশ, বর্তমানে তা কমিয়ে প্রায় ৫০ শতাংশে নামিয়ে আনা সম্ভব হয়েছে। বাংলাদেশ ব্যাংকের গভর্নর আগামী ডিসেম্বরের মধ্যে এই হার ২০ শতাংশে নামিয়ে আনার লক্ষ্যমাত্রা দিয়েছেন। সে অনুযায়ী শাখা ও প্রধান কার্যালয়ের কর্মকর্তাদের পৃথক দায়িত্ব ভাগ করে দেওয়া হয়েছে। আমি ব্যক্তিগতভাবে অনেকের সাথে ওয়ান-টু-ওয়ান কথা বলছি এবং এর সুফলও আমরা পাচ্ছি।
বাংলাদেশ ব্যাংকের নীতিমালা অনুসরণ করে ঋণ পুনঃতফসিল, ডাউন পেমেন্ট গ্রহণ এবং মাসিক কিস্তির মাধ্যমে ঋণ আদায়ের উদ্যোগ নেওয়া হয়েছে। তবে কিছু ক্ষেত্রে ব্যবসা বন্ধ হয়ে যাওয়া, ঋণগ্রহীতার মৃত্যু বা উত্তরাধিকারীদের ব্যবসা পরিচালনায় ব্যর্থতার মতো মানবিক বিষয় বিবেচনায় নিয়ে নীতিমালা অনুযায়ী সুদ মওকুফ করে ঋণ নিয়মিত করার চেষ্টা করা হচ্ছে।
তবে খেলাপি ঋণের হার কমাতে শুধু আদায় বাড়ালেই হবে না, পাশাপাশি মোট ঋণের পরিমাণও বাড়াতে হবে। কিন্তু ব্যাংকটি বর্তমানে তীব্র তারল্য সংকটে রয়েছে, যার কারণে নতুন ঋণ বিতরণ বাড়ানো সম্ভব হচ্ছে না। বিভিন্ন প্রতিষ্ঠানের আমানতের বিপরীতে প্রাপ্য মুনাফা পরিশোধ, আমানতের সুদের ওপর সরকারকে প্রদেয় সোর্স ট্যাক্স এবং সিআরআর (CRR) ও এসএলআর (SLR) সংরক্ষণেও কিছুটা ঘাটতি তৈরি হয়েছে। মূলত তারল্য সংকটের কারণেই ব্যাংককে এসব সমস্যার মুখোমুখি হতে হচ্ছে।
বিভিন্ন ব্যাংক ও এনবিএফআই (NBFI)-এ কমার্স ব্যাংকের পাওনা প্রায় ১,৬১০ কোটি টাকা। এই টাকা আদায়ের ব্যাপারে কী ধরনের উদ্যোগ নিয়েছেন?
মো. ওবায়দুল হক: আপনারা জানেন, বিগত বছরগুলোতে একটি বিশেষ গ্রুপ নামে-বেনামে বহু ঋণ নিয়েছিল। এর মধ্যে বর্তমান সমন্বিত ইসলামী ব্যাংকের ৪টি ব্যাংকের কাছে আমাদের পাওনা রয়েছে ৫০০ কোটি টাকা এবং বিভিন্ন লিজিং কোম্পানির কাছে রয়েছে ৭০০ কোটি টাকা। এছাড়া ইসলামী ব্যাংকে আমাদের জমা থাকা টাকা বাংলাদেশ ব্যাংকের সহায়তায় উদ্ধার করতে সক্ষম হয়েছি। বাকি ১,২০০ কোটি টাকা উদ্ধারের জন্যও আমাদের যোগাযোগ ও প্রচেষ্টা অব্যাহত রয়েছে।
তারল্য সংকট মোকাবিলায় ব্যাংক থেকে কী ধরনের পদক্ষেপ নেওয়া হয়েছে?
মো. ওবায়দুল হক: তারল্য সংকট মোকাবিলায় বাংলাদেশ ব্যাংকের কাছে ২,২২০ কোটি টাকার বিশেষ সহায়তার আবেদন করা হয়েছে। এই অর্থ কোথায় কোথায় প্রয়োজন, তার বিস্তারিত ব্রেকআপও জমা দেওয়া হয়েছে। তবে এখনো এ বিষয়ে বাংলাদেশ ব্যাংকের চূড়ান্ত সিদ্ধান্ত পাওয়া যায়নি; আমরা আশা করছি কেন্দ্রীয় ব্যাংক বিষয়টি ইতিবাচকভাবে বিবেচনা করবে।
এছাড়া বাংলাদেশ ব্যাংকের নীতিসহায়তার আওতায় ইতোমধ্যে ৯১টি ঋণ হিসাব পুনঃতফসিল (Reschedule) করা হয়েছে। তবে কিছু ঋণের ক্ষেত্রে জালিয়াতির অভিযোগ থাকায় মামলার চূড়ান্ত নিষ্পত্তি না হওয়া পর্যন্ত সেগুলোকে পুনঃতফসিল করা যাচ্ছে না। বিষয়টি বাংলাদেশ ব্যাংকের গভর্নরের নজরে আনা হয়েছে। তিনি কেসভিত্তিক আবেদন করার পরামর্শ দিয়েছেন, যাতে জালিয়াতির বিষয়গুলো আলাদাভাবে বিবেচনা করে ঋণ আদায় কার্যক্রম এগিয়ে নেওয়া যায়।
খেলাপি ঋণ কমানোর ক্ষেত্রে ব্যাংকের আইনি কৌশল কী?
মো. ওবায়দুল হক: ঋণ আদায়ে গ্রাহকদের সঙ্গে সরাসরি যোগাযোগের পাশাপাশি কঠোর আইনি ব্যবস্থা নেওয়া হচ্ছে। অর্থঋণ আদালতে ঋণখেলাপিদের বিরুদ্ধে মামলা পরিচালনা করা হচ্ছে—বর্তমানে ব্যাংকের প্রায় ১,৩০০টি মামলা চলমান। এসব মামলা দ্রুত নিষ্পত্তি ও আদায় জোরদার করতে একজন ‘চিফ ল অফিসার’ নিয়োগের উদ্যোগ নেওয়া হয়েছে।
ঋণ বিতরণের সঙ্গে জড়িত কোনো কর্মকর্তা বা অন্য কারো অনিয়ম-জালিয়াতির প্রমাণ পাওয়া গেলে তদন্তপূর্বক ব্যবস্থা নেওয়া হচ্ছে এবং বাংলাদেশ ব্যাংক ও পরিচালনা পর্ষদকে তা অবহিত করা হচ্ছে। এছাড়া যেসব গ্রাহকের ঋণ পরিশোধের সামর্থ্য থাকা সত্ত্বেও ইচ্ছাকৃতভাবে তা দিচ্ছেন না, তাদের ‘উইলফুল ডিফল্টার’ (ইচ্ছাকৃত ঋণখেলাপি) হিসেবে চিহ্নিত করা হচ্ছে। এ পর্যন্ত প্রায় ৫৯ জন গ্রাহককে উইলফুল ডিফল্টার ঘোষণা করে বাংলাদেশ ব্যাংকে তালিকা পাঠানো হয়েছে।
নতুন আমানত সংগ্রহ ও ঋণ বিতরণ বাড়াতে কী পরিকল্পনা রয়েছে?
মো. ওবায়দুল হক: নতুন আমানত সংগ্রহের ক্ষেত্রে সরকারি ও বেসরকারি বিভিন্ন প্রতিষ্ঠানকে উৎসাহিত করা হচ্ছে। ব্যাংকের ওপর আস্থা রেখে অতিরিক্ত আমানত কমার্স ব্যাংকে রাখার আহ্বান জানানো হচ্ছে এবং আমরা নিশ্চয়তা দিচ্ছি যে, এসব আমানত সম্পূর্ণ নিরাপদ ও লাভজনক খাতে বিনিয়োগ করে নির্ধারিত মুনাফাসহ ফেরত দেওয়া হবে।
নতুন ঋণ বিতরণের ক্ষেত্রে আপাতত আমরা বড় কোনো দীর্ঘমেয়াদি প্রকল্প ঋণে না গিয়ে ওয়ার্কিং ক্যাপিটাল (চলতি মূলধন) এবং এসএমই (SME) খাতকে বেশি গুরুত্ব দিচ্ছি। বাংলাদেশ ব্যাংকের এসএমই মাস্টার সার্কুলার অনুযায়ী উৎপাদন, ব্যবসা ও সেবা খাতে ঋণ দেওয়ার সুযোগ রয়েছে, যেখানে সর্বোচ্চ ১০০ কোটি টাকা পর্যন্ত প্রকল্প ও ওয়ার্কিং ক্যাপিটাল ঋণ দেওয়া সম্ভব।
তবে আমাদের মূল লক্ষ্য হচ্ছে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের বেশি করে ঋণের আওতায় আনা। যেহেতু ব্যাংকের আমানতগুলো প্রধানত স্বল্পমেয়াদি, তাই দীর্ঘমেয়াদি প্রকল্প ঋণের ঝুঁকি না নিয়ে স্বল্প ও মধ্যমেয়াদি ঋণ বিতরণকেই অগ্রাধিকার দেওয়া হচ্ছে।
ব্যাংকের মূলধন বাড়ানোর বিষয়ে কী পদক্ষেপ নেওয়া হয়েছে?
মো. ওবায়দুল হক: একটি ব্যাংকের পরিপূর্ণ বোর্ড গঠনের জন্য ১০–১২ জন সদস্যের প্রয়োজন হলেও বর্তমানে আমাদের বোর্ডে মাত্র ৪ জন পরিচালক রয়েছেন। মূলধন বাড়ানোর ক্ষেত্রে এটি একটি বড় বিষয়। অন্যদিকে, একটি বাণিজ্যিক ব্যাংক প্রতিষ্ঠার জন্য ৫০০ কোটি টাকা পরিশোধিত মূলধন প্রয়োজন হলেও কমার্স ব্যাংকের বর্তমান পরিশোধিত মূলধন প্রায় ১৯৮ কোটি ৭০ লাখ টাকা। পর্ষদের সদস্য সংখ্যা বাড়লে মূলধনও পরোক্ষভাবে বৃদ্ধি পাবে।
মূলধন ৫০০ কোটি টাকায় উন্নীত করার জন্য সরকারের কাছে আমরা একাধিকবার চিঠি দিয়েছি এবং এ বিষয়ে বৈঠকও হয়েছে। প্রস্তাবটি মন্ত্রিসভায় অনুমোদনের পর জাতীয় সংসদে যাবে। বিলটি পাস হলে রাইট শেয়ার (Right Shares) ইস্যুর মাধ্যমে বর্তমান শেয়ারহোল্ডারদের কাছ থেকে মূলধন সংগ্রহ করে তা ৫০০ কোটি টাকায় উন্নীত করা সম্ভব হবে।
স্মার্ট ব্যাংকিং, সেবা সম্প্রসারণ ও নতুন শাখা খোলার বিষয়ে কী উদ্যোগ নিচ্ছেন?
মো. ওবায়দুল হক: ব্যাংকের সব শাখাকে অগ্রাধিকার ভিত্তিতে এসএমই খাতে বিনিয়োগ করার নির্দেশনা দেওয়া হয়েছে। আধুনিক প্রযুক্তির ব্যবহারে গুরুত্ব দেওয়া হচ্ছে যাতে গ্রাহকরা ঘরে বসেই অ্যাপসের মাধ্যমে নিরাপদ লেনদেন করতে পারেন।
এছাড়া ব্যাংকের ১০৭টি শাখা ও উপশাখার মাধ্যমে পূর্ণাঙ্গ ইসলামিক ব্যাংকিং সেবা চালুর জন্য বাংলাদেশ ব্যাংকের অনুমোদন চাওয়া হয়েছে। অনুমোদন মিললেই দ্রুত এ সেবা চালু করার সব প্রস্তুতি আমাদের রয়েছে। পাশাপাশি গ্রাহক সেবা আরও বিস্তৃত করতে নতুন ১০টি শাখা খোলার অনুমতির জন্য বাংলাদেশ ব্যাংকে আবেদন করা হয়েছে।
দক্ষ মানবসম্পদ ও সুশাসন প্রতিষ্ঠায় ব্যাংক কী ভূমিকা রাখছে?
মো. ওবায়দুল হক: দক্ষ মানবসম্পদ তৈরিতে প্রশিক্ষণের কোনো বিকল্প নেই। এতদিন ব্যাংকের নিজস্ব কোনো ট্রেনিং সেন্টার ছিল না। আমি দায়িত্ব নেওয়ার পর ব্যাংকে একটি ট্রেনিং ইনস্টিটিউট নতুনভাবে সাজানোর সিদ্ধান্ত নিই এবং ছোট পরিসরে তা চালু করেছি। বাংলাদেশ ব্যাংকের গাইডলাইন অনুযায়ী আধুনিক প্রযুক্তি ও ল্যাব সুবিধাসহ পূর্ণাঙ্গ ইনস্টিটিউট গড়ে তোলার কাজ চলছে।
সম্প্রতি অত্যন্ত স্বচ্ছ প্রক্রিয়ায় বিআইবিএম (BIBM)-এর মাধ্যমে পরীক্ষা নিয়ে ও বাংলাদেশ ব্যাংকের প্রতিনিধির উপস্থিতিতে মৌখিক পরীক্ষা শেষে ‘প্রফেশনাল সিনিয়র অফিসার’ নিয়োগ দেওয়া হয়েছে এবং তাদের ফাউন্ডেশন ট্রেনিং প্রদান করা হয়েছে।
সুশাসন নিশ্চিত করতে ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ ও কমপ্লায়েন্স ব্যবস্থা শক্তিশালী করা হচ্ছে। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী অডিট বিভাগকে আলাদা ও শক্তিশালী করার উদ্যোগ নেওয়া হয়েছে এবং অডিট বিভাগে নতুন দক্ষ জনবল নিয়োগ প্রক্রিয়াও চলমান রয়েছে।
সম্প্রতি কমার্স ব্যাংকে ১০০ কোটি টাকার ডিপোজিট নিয়ে গণমাধ্যমে আলোচনার সৃষ্টি হয়েছিল, এর ব্যাখ্যা কী?
মো. ওবায়দুল হক: ব্যাংকটি এতদিন যে আস্থার সংকটে ছিল, তা কাটিয়ে উঠেছে বলেই গ্রাহকরা এখন ১০০ কোটি টাকার মতো বড় ডিপোজিট আমাদের কাছে রাখছেন। আমরা বিশ্বাস করি, সামনের দিনগুলোতে আমরা আরও বড় বড় ডিপোজিট আনতে সক্ষম হব। যারা আমাদের ওপর আস্থা রেখে এই আমানত রেখেছেন, তাদের প্রতি আমরা আন্তরিক কৃতজ্ঞতা জানাচ্ছি।
আগামী দিনে এই ব্যাংকটিকে কোথায় দেখতে চান?
মো. ওবায়দুল হক: বাংলাদেশ কমার্স ব্যাংক হবে সর্বস্তরের মানুষের ব্যাংক—সেই লক্ষ্যেই আমরা দিনরাত কাজ করে যাচ্ছি। বিশেষ করে প্রান্তিক জনগোষ্ঠী ও এসএমই খাতে এই ব্যাংক বড় অবদান রাখবে। কর্মসংস্থান সৃষ্টি ও নারী উদ্যোক্তা উন্নয়নসহ সকল শ্রেণী-পেশার মানুষের আস্থার প্রতীক হয়ে উঠবে এই প্রতিষ্ঠান।
আর্থিক সংকট কাটিয়ে খেলাপি ঋণ কমানো, মূলধন বৃদ্ধি এবং সুশাসন প্রতিষ্ঠার মাধ্যমে আগামী তিন বছরের মধ্যে বাংলাদেশ কমার্স ব্যাংককে একটি লাভজনক, মজবুত ও অত্যন্ত আস্থাশীল ব্যাংকে পরিণত করাই আমাদের মূল লক্ষ্য।
ব্যাংকের ২৭ বছরপূর্তিতে গ্রাহকদের উদ্দেশ্যে আপনার বার্তা কী?
মো. ওবায়দুল হক: ব্যাংকের সম্মানীত গ্রাহক, শেয়ারহোল্ডার এবং শুভানুধ্যায়ীদের জানাই আন্তরিক শুভেচ্ছা ও অভিনন্দন। আপনাদের সার্বিক সহযোগিতায় বাংলাদেশ কমার্স ব্যাংক আগামী দিনে আরও অনেক দূর এগিয়ে যাবে—এই প্রত্যাশা রাখি।
আমাদেরকে সময় দেওয়ার জন্য আপনাকে ধন্যবাদ।
মো. ওবায়দুল হক: আপনাকে ও অনেক ধন্যবাদ।